
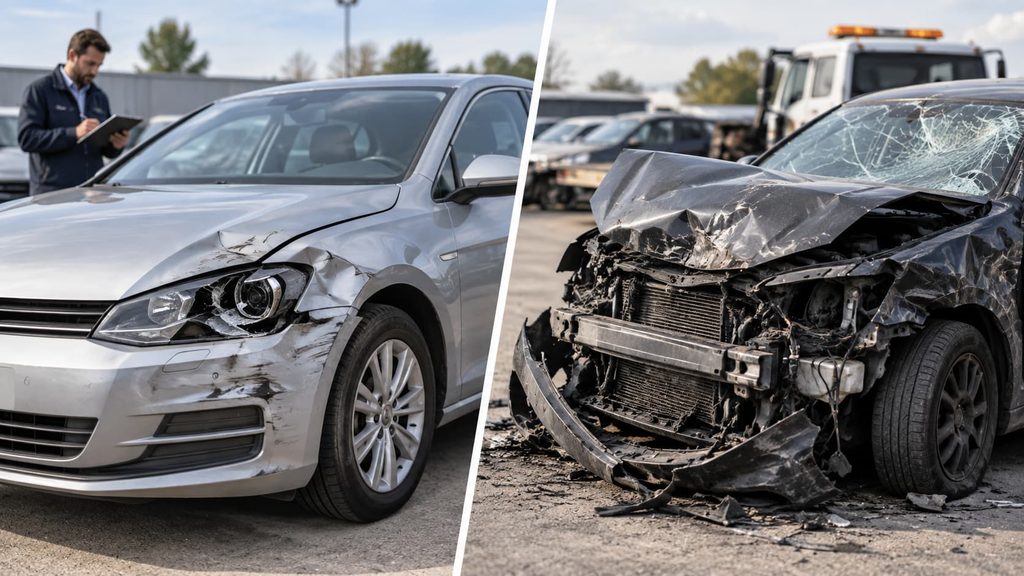
Después de un accidente, uno de los términos que más dudas genera es saber si el vehículo ha sufrido un siniestro total o un siniestro parcial. La diferencia entre ambos conceptos no depende únicamente de la gravedad visual de los daños, sino sobre todo del coste de reparación y del valor que tenía el coche antes del accidente.
Entender la diferencia entre siniestro total y parcial es importanteporque condiciona la actuación de la aseguradora, la posible reparación delvehículo y la indemnización que puedes recibir.
¿Qué es un siniestro parcial?
Hablamos de siniestro parcial cuando los daños sufridos por el vehículo pueden repararse y el coste de esa reparación no alcanza el límite que la aseguradora establece para considerarlo pérdida total.
En estos casos, lo habitual es que la compañía asuma el coste de la reparación conforme a las condiciones de la póliza. El vehículo puedehaber sufrido daños importantes en carrocería, mecánica o elementos deseguridad, pero sigue considerándose económicamente viable repararlo.
Por ejemplo, un golpe que afecte a una puerta, un paragolpes, un faro oincluso a determinados componentes mecánicos puede considerarsesiniestro parcial si el coste total de la reparación sigue estando por debajodel valor del coche.
¿Qué es un siniestro total?
Un siniestro total se produce cuando la aseguradora considera quereparar el vehículo ya no resulta económicamente razonable en relacióncon su valor previo al accidente.
Para tomar esta decisión se compara normalmente el coste estimado de lareparación con el valor venal o con el valor establecido en la póliza.
Cuando la reparación supera el porcentaje fijado por la compañía, el coche puede declararse pérdida total. Esto significa que un vehículo no tiene que estar completamente destrozado para ser declarado siniestro total.
En coches antiguos o con un valor venal bajo, una reparación relativamente moderada puede ser suficiente para superar el límite económico establecido por la aseguradora

¿Tienes un coche siniestrado o averiado?
Te decimos cuánto vale y lo recogemos gratis. Tú cobras.
Siniestro total vs parcial: la principal diferencia
La diferencia fundamental entre ambos casos está en la relación entre el valor del coche y el coste de reparación.
En un siniestro parcial, la reparación sigue siendo viable y el vehículo puede volver a circular una vez reparado.
En un siniestro total, la aseguradora considera que reparar el coche cuesta demasiado en comparación con lo que valía antes del accidente.
Por eso, dos coches que hayan sufrido un accidente similar pueden recibir una valoración completamente distinta.
Un vehículo nuevo puede repararse, mientras que otro más antiguo, con el mismo tipo de daño, puede ser declarado siniestro total.
¿Qué porcentaje se utiliza para declarar un siniestro total?
No existe un único porcentaje válido para todos los casos. Cada aseguradora puede establecer en las condiciones de la póliza el criterio económico que utiliza para declarar la pérdida total.
En algunas pólizas se considera siniestro total cuando el coste de reparación alcanza o supera el 100% del valor del vehículo. En otras puede aplicarse un porcentaje inferior.
Por este motivo, conviene revisar siempre las condiciones particulares del seguro y comprobar qué valor se está utilizando como referencia: valor venal, valor de mercado, valor venal mejorado o valor a nuevo.
¿Qué ocurre si el coche es declarado siniestro total?
Cuando la aseguradora declara un coche como siniestro total, normalmente propone una indemnización calculada según el valor establecido en la póliza.
A partir de ese momento, el propietario puede encontrarse ante distintas opciones. Puede aceptar la indemnización, conservar los restos del vehículo o estudiar otras alternativas si considera que la valoración no refleja correctamente el valor real del coche.
Si el vehículo finalmente va a retirarse de la circulación, la baja definitiva del vehículo debe realizarse a través de los canales y centros autorizados para este procedimiento.
Si decides quedarte con el vehículo, es habitual que la aseguradora descuente de la indemnización el valor que atribuye a los restos.
¿Y si no estoy de acuerdo con la valoración?
La declaración de siniestro total no significa necesariamente que tengas que aceptar la primera valoración ofrecida.
Si consideras que el importe es demasiado bajo, puedes revisar cómo se ha calculado el valor del vehículo, comparar precios de modelos similares en el mercado o solicitar una valoración independiente.
También es importante diferenciar entre el valor venal y el valor de reposición. El primero refleja una estimación del valor del vehículo antes del accidente, mientras que el segundo se aproxima más al coste real de adquirir otro coche de características similares.
¿Se puede vender un coche declarado siniestro total?
Sí. Un coche declarado siniestro total puede seguir teniendo valor, especialmente por sus piezas, componentes mecánicos, carrocería o materiales que pueden aprovecharse mediante el reciclaje de automóviles.
Por eso, antes de aceptar cualquier propuesta sobre los restos del vehículo, puede ser interesante conocer cuánto podrían ofrecerte por él. Una tasación online del coche permite tener una referencia adicional antes de tomar una decisión.
¿Qué factores influyen en el valor de un coche siniestrado?
La valoración final depende de distintos elementos, entre ellos la marca, el modelo, la antigüedad, el kilometraje, el tipo de daños y el estado general del vehículo antes del accidente.
También influye la posibilidad de recuperar piezas y componentes que todavía se encuentren en buen estado.
Por eso, saber cuánto vale un coche siniestrado exige tener en cuenta mucho más que el aspecto exterior después del accidente.
Entonces, ¿qué hacer ante un siniestro total o parcial?
Si el siniestro es parcial, lo habitual será reparar el vehículo y continuar utilizándolo una vez solucionados los daños.
Si se trata de un siniestro total, conviene comparar la indemnización propuesta, el valor de los restos y las distintas alternativas disponibles antes de tomar una decisión.
No todos los coches declarados pérdida total dejan de tener valor. En muchos casos, vender el vehículo puede ser una alternativa más interesante que aceptar directamente la primera opción ofrecida.
Además, si el coche no puede volver a circular y se ha perdido parte de su documentación, el procedimiento para dar de baja un vehículo sin documentación presenta algunas particularidades que conviene conocer.
Si tu coche ha sido declarado siniestro total y quieres conocer su valor real, puedes solicitar una tasación gratuita y comprobar cuánto podrías obtener por él.¿Un coche siniestrado tiene valor aunque no funcione?
Si no sabes cuánto vale tu coche y quieres averiguar su valor, ponte en contacto con nosotros mediante whatsapp en el +34 661 152 861 o a través del formulario de contacto.
¿Tienes un coche siniestrado o averiado?
Te decimos cuánto vale y lo recogemos gratis. Tú cobras.
PREGUNTAS FRECUENTES
La declaración suele partir de la aseguradora después de recibir la valoración del perito y comparar el coste previsto de la reparación con el valor del vehículo y las condiciones establecidas en la póliza.
En determinados casos sí. El propietario puede conservar los restos del vehículo, aunque esto puede influir en el cálculo de la indemnización. Antes de decidir, conviene conocer tanto el importe ofrecido como el estado real del coche y las posibilidades que existen para él.
No necesariamente. Que la aseguradora declare un siniestro total responde principalmente a un criterio económico. La baja definitiva es un trámite diferente y dependerá de lo que finalmente se haga con el vehículo.
Dependerá de los daños sufridos y de que el vehículo pueda repararse cumpliendo las condiciones técnicas (ITV) y administrativas necesarias para circular. La declaración económica de la aseguradora no significa por sí sola que el coche sea imposible de reparar.
Los restos son el vehículo accidentado tal y como queda después del siniestro. Aunque no resulte rentable repararlo, puede conservar cierto valor por sus piezas, materiales o componentes, y esa cantidad puede tenerse en cuenta al calcular la indemnización si el propietario decide conservarlo.
Puedes entrar en nuestro tasador online aquí